E-Rechnung ab 2027 ausstellen: Was ihr im ERP bis Januar erledigen müsst

Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr Rechnungen an andere inländische Unternehmen als E-Rechnung ausstellen, ab 2028 gilt das für alle. Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931, etwa XRechnung oder ZUGFeRD. Ein PDF reicht nicht. Im ERP heißt das bis Januar: Kunden einordnen, Stammdaten ergänzen, Format und Versandweg festlegen, testen und die Sonderfälle klären.
Wer muss ab 2027 E-Rechnungen ausstellen?
Ab 2027 muss jedes Unternehmen E-Rechnungen ausstellen, das im Vorjahr mehr als 800.000 € Gesamtumsatz hatte und an andere inländische Unternehmen leistet. Kleinere Betriebe dürfen 2027 noch Papier oder PDF verschicken, ab 2028 nicht mehr.
Die Pflicht steht in § 14 UStG und gilt für steuerpflichtige Leistungen zwischen Unternehmen, die beide im Inland ansässig sind. Die Übergangsregeln in § 27 Abs. 38 UStG laufen in zwei Stufen aus: Für Leistungen aus 2025 und 2026 dürfen bis zum 31.12.2026 noch »sonstige Rechnungen« verschickt werden, also Papier oder, mit Zustimmung des Kunden, ein PDF. Für Leistungen aus 2027 gilt das nur noch, wenn der Gesamtumsatz im Vorjahr höchstens 800.000 € betrug. Bestehende EDI-Verfahren dürfen mit Zustimmung des Empfängers bis Ende 2027 weiterlaufen.
Nicht betroffen sind Rechnungen an Privatkunden, Kleinbetragsrechnungen bis 250 € und Fahrausweise. Kleinunternehmer müssen keine E-Rechnungen ausstellen, dürfen es aber. Achtung bei Leistungen aus dem Dezember, die ihr erst im Januar abrechnet: Die Übergangsregel für 2026 deckt nur Rechnungen, die bis zum 31.12.2026 übermittelt werden. Klärt solche Fälle mit eurer Steuerberatung. Die Fristen im Überblick, auch für den Empfang, zeigt unser Beitrag zu ELO und E-Rechnung.
XRechnung oder ZUGFeRD: Welches Format braucht ihr?
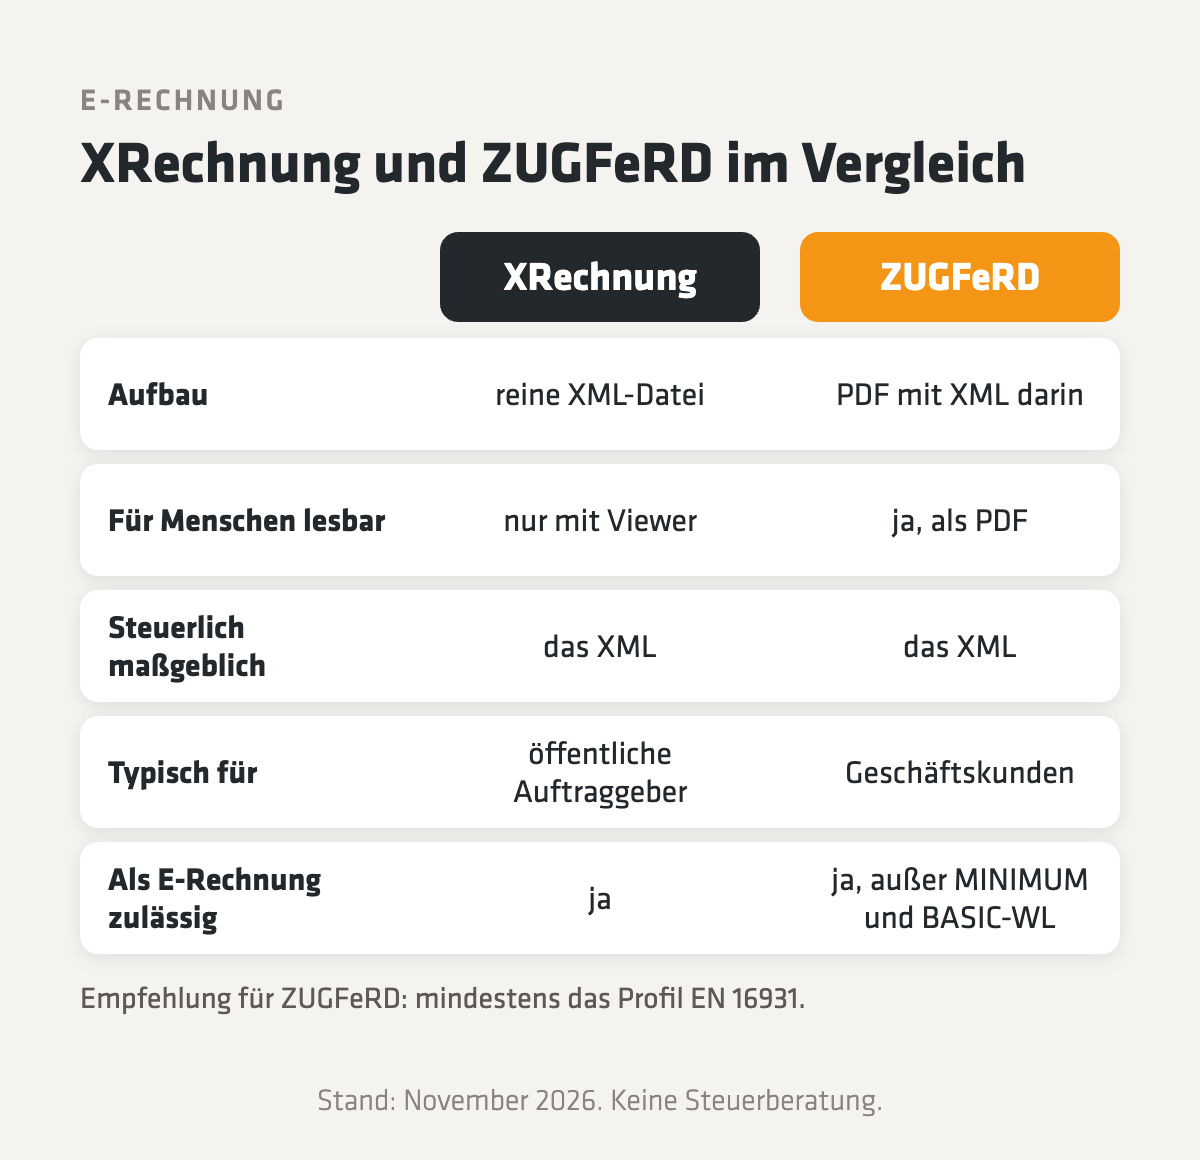
Beide Formate sind zulässig, solange sie der Norm EN 16931 entsprechen. XRechnung ist eine reine XML-Datei, ZUGFeRD ein PDF mit eingebetteter XML-Datei. Steuerlich zählt in beiden Fällen nur der XML-Teil.
XRechnung ist der deutsche Standard der öffentlichen Verwaltung. Für Menschen ist sie ohne Viewer nicht lesbar. ZUGFeRD verbindet ein normales PDF mit dem strukturierten Datensatz. Das ist praktisch für Kunden, die die Rechnung auch ansehen wollen, birgt aber ein Risiko: Weichen PDF und XML voneinander ab, gilt das XML.
Nicht jedes ZUGFeRD ist eine E-Rechnung. Die Profile MINIMUM und BASIC-WL erfüllen die Norm nicht und gelten nicht als E-Rechnung. Auf der sicheren Seite seid ihr mit dem Profil EN 16931 (früher COMFORT) oder höher. Für Rechnungen an Behörden nehmt ihr XRechnung.
Was im ERP bis Januar passieren muss
Die E-Rechnung ist weniger eine Formatfrage als eine Datenfrage: Das ERP kann nur strukturiert ausgeben, was strukturiert drinsteht. Diese sechs Punkte gehören auf die Liste.
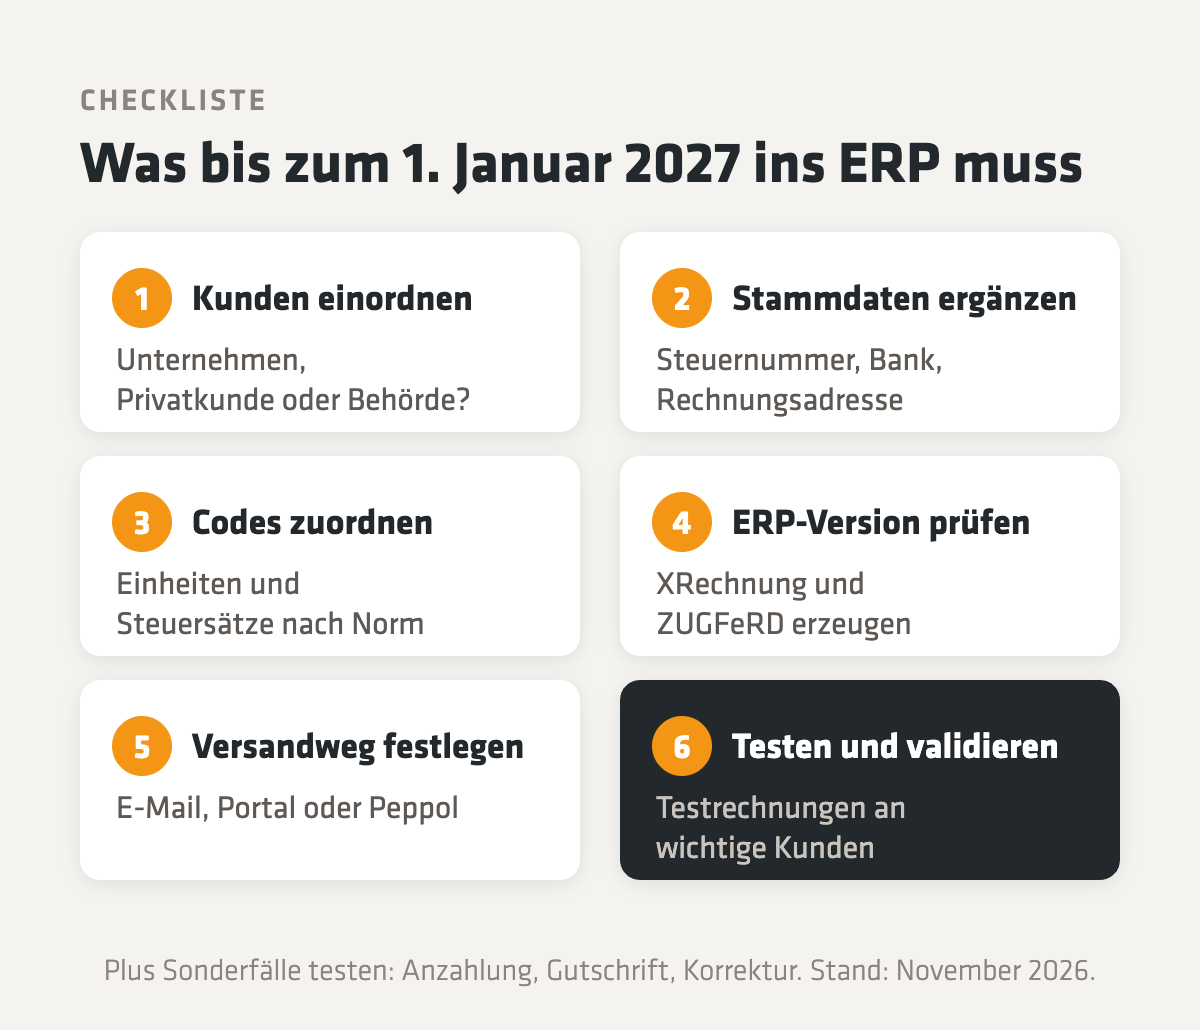
- Kunden einordnen. Für jeden Kunden muss klar sein: Unternehmen oder Privatkunde, Inland oder Ausland, öffentlicher Auftraggeber oder nicht. Nur so weiß das ERP, welche Rechnung es erzeugen soll. Im Massengeschäft reicht es nach dem BMF-Schreiben vom 15. Oktober 2026, den Status zu Beginn der Geschäftsbeziehung und bei wesentlichen Änderungen zu prüfen.
- Stammdaten ergänzen. Eure eigenen Angaben (Steuernummer oder USt-IdNr., Bankverbindung, Kontakt) und beim Kunden die Adresse für den Rechnungseingang, ggf. Bestellnummer oder Käuferreferenz.
- Codes zuordnen. Mengeneinheiten, Steuersätze und Zahlungsarten müssen auf die Codelisten der Norm passen. »Stk.« im ERP muss als genormter Einheitencode im XML landen.
- ERP-Version prüfen. Kann eure Version XRechnung und ZUGFeRD erzeugen, oder braucht es ein Update oder Zusatzmodul? Das klärt ihr jetzt, nicht im Dezember.
- Versandweg festlegen. Per E-Mail an eine Rechnungsadresse, über ein Kundenportal oder über ein Netzwerk wie Peppol. Das Gesetz schreibt keinen Weg vor. Wichtig ist, dass ihr nachweisen könnt, dass die Rechnung rausging.
- Testen und validieren. Schickt Testrechnungen an wichtige Kunden und prüft sie mit einem Validator. Ein Formatfehler bedeutet, dass keine E-Rechnung vorliegt.
Leitweg-ID: nur bei öffentlichen Auftraggebern
Die Leitweg-ID braucht ihr nur für Rechnungen an öffentliche Auftraggeber, etwa Bundes- oder Landesbehörden und Kommunen. Im Geschäft mit anderen Unternehmen spielt sie keine Rolle.
Sie ist eine Adresse, über die die Rechnung bei der zuständigen Stelle ankommt. Der Auftraggeber teilt sie euch bei der Bestellung mit. Ihr braucht selbst keine eigene. In der XRechnung steht sie im Feld »Käuferreferenz«. Rechnungen an den Bund gehen über die Eingangsplattformen ZRE oder OZG-RE (Erklärung auf e-rechnung-bund.de). Legt die Leitweg-ID im ERP am besten beim Kunden oder am Auftrag ab, damit sie automatisch auf jeder Rechnung landet.
Das ERP kann nur strukturiert ausgeben, was strukturiert drinsteht.
Sonderfälle: Kleinbetrag, Anzahlung, Gutschrift, Korrektur
Die meisten Stolpersteine liegen nicht bei der normalen Rechnung, sondern bei den Sonderfällen. Testet sie vor Januar einzeln.
- Kleinbetragsrechnungen bis 250 €: Hier gibt es keine E-Rechnungspflicht. Ihr dürft sie trotzdem als E-Rechnung verschicken, was im ERP oft einfacher ist als eine Ausnahme.
- Anzahlungs- und Abschlagsrechnungen: Ab der Pflicht sind auch sie E-Rechnungen. Wurden sie vor der Pflicht als Papier oder PDF gestellt, müsst ihr sie nicht neu ausstellen. In der Schlussrechnung dürfen die abgezogenen Anzahlungen bis zum 30.06.2030 vereinfacht im Freitext oder in einem eingebetteten Anhang stehen.
- Gutschriften: Rechnet euer Kunde per Gutschrift ab, gelten dieselben Regeln wie für Rechnungen. Für die Übergangsfrist zählt der Umsatz dessen, der die Gutschrift ausstellt.
- Korrekturen: Eine E-Rechnung wird auch als E-Rechnung berichtigt. Eine Papierkorrektur zu einer E-Rechnung reicht nicht.
- Dauerrechnungen: Miet- oder Wartungsverträge, die vor 2027 abgerechnet wurden, brauchen erst dann eine E-Rechnung, wenn sich Rechnungsangaben ändern.
- Bauleistungen: Umfangreiche Leistungsverzeichnisse dürfen als Anhang mitgehen, wenn der strukturierte Teil darauf verweist.
Was das BMF-Schreiben vom Oktober 2026 klarstellt
Das Bundesfinanzministerium hat am 15. Oktober 2026 ein weiteres Schreiben zur E-Rechnung veröffentlicht. Es bringt keine neue Pflicht, aber Klarstellungen, die ihr im ERP berücksichtigen solltet.
Die wichtigste: Die Leistungsbeschreibung und die übrigen Pflichtangaben müssen im strukturierten Teil stehen, nicht nur in einem angehängten PDF. Außerdem unterscheidet das Schreiben Formatfehler, bei denen keine E-Rechnung vorliegt, von Verstößen gegen Geschäftsregeln, die nicht automatisch dazu führen. E-Rechnungen, die bis zum 31.12.2026 nach den früheren Schreiben ausgestellt werden, beanstandet die Finanzverwaltung nicht.
Und noch ein Punkt, der oft falsch verstanden wird: Wer statt einer E-Rechnung ein PDF verschickt, begeht laut Schreiben keine Ordnungswidrigkeit. Folgenlos ist das aber nicht, denn euer Kunde riskiert seinen Vorsteuerabzug und wird deshalb auf einer E-Rechnung bestehen.
Und der Empfang?
E-Rechnungen empfangen können müsst ihr schon seit dem 1. Januar 2025. Wie ihr eingehende E-Rechnungen lesbar macht, prüft und das XML-Original revisionssicher archiviert, steht in unserem Beitrag zu ELO und Dokumentenmanagement. Das gilt übrigens auch für eure Ausgangsrechnungen: Archiviert wird der XML-Datensatz, nicht ein Ausdruck.
So unterstützen wir euch
Für Betriebe, die mit mesonic WinLine arbeiten, gehört die E-Rechnung zur laufenden Betreuung: Gesetzliche Änderungen kommen über Updates ins System, und wir helfen, Stammdaten, Formate und Versand einzurichten. Wer ohnehin über einen Systemwechsel nachdenkt, sollte den Stichtag mit der E-Rechnung zusammendenken. Wie das ohne Stillstand geht, steht in unserem Beitrag zur ERP-Migration. Mehr zu unserem Vorgehen steht auf der Seite ERP und mesonic WinLine.
Hinweis: Dieser Beitrag ist keine Steuerberatung. Für eure konkreten Fälle, etwa die Umsatzgrenze oder Sonderfälle, sprecht mit eurer Steuerberatung.
Häufige Fragen zur E-Rechnung ab 2027
Ab wann muss ich E-Rechnungen ausstellen?
Wenn euer Gesamtumsatz im Vorjahr über 800.000 € lag, ab dem 1. Januar 2027 für Rechnungen an andere inländische Unternehmen. Alle anderen Betriebe dürfen 2027 noch Papier oder, mit Zustimmung des Kunden, PDF verschicken und müssen ab dem 1. Januar 2028 E-Rechnungen ausstellen.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung ist ein strukturierter Datensatz nach der Norm EN 16931, etwa XRechnung oder ZUGFeRD. Ein einfaches PDF ist eine »sonstige Rechnung« und ist nur noch während der Übergangsfristen zulässig.
Was ist der Unterschied zwischen XRechnung und ZUGFeRD?
XRechnung ist eine reine XML-Datei, ZUGFeRD ein PDF mit eingebetteter XML-Datei, das Menschen direkt lesen können. Steuerlich zählt bei beiden nur der XML-Teil. Für Behörden ist XRechnung üblich, bei ZUGFeRD sollte es mindestens das Profil EN 16931 sein.
Brauche ich eine Leitweg-ID?
Nur für Rechnungen an öffentliche Auftraggeber. Der Auftraggeber teilt sie euch bei der Bestellung mit. Im Geschäft mit anderen Unternehmen braucht ihr keine.
Gilt die Pflicht auch für Rechnungen an Privatkunden?
Nein. Rechnungen an Privatkunden sind von der E-Rechnungspflicht ausgenommen. Ihr dürft sie weiterhin auf Papier oder als PDF verschicken.
Was passiert, wenn ich 2027 trotzdem ein PDF verschicke?
Ein Bußgeld droht dafür nach dem BMF-Schreiben vom Oktober 2026 nicht. Euer Kunde riskiert aber seinen Vorsteuerabzug und wird eine E-Rechnung verlangen. Klärt eure Fälle im Zweifel mit der Steuerberatung.
Erstellt mit KI-Unterstützung, Überarbeitung sowie Freigabe von David Lensing. [Wie wir mit KI arbeiten →]


Oliver, Frank und Andreas
Eure Ansprechpartner
Ist euer ERP bereit?
Wir prüfen mit euch, was bis Januar fehlt.
Version, Stammdaten, Format und Versandweg: In einem kurzen Gespräch klären wir, was in eurem ERP für die E-Rechnung noch zu tun ist.
ERP-Check besprechen